

Monabanq - Banque en ligne

- 1.74K Avis
- 4,4
- Téléchargements
- 500 000+
Notre avis sur Monabanq - Banque en ligne — Visitez Mobxio
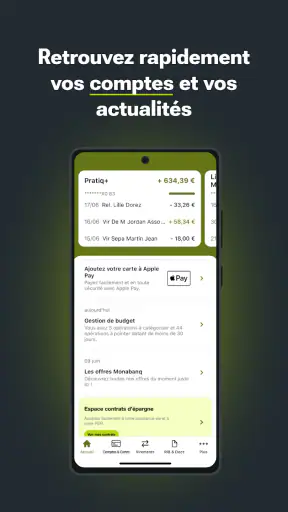
J’ai utilisé Monabanq comme une application bancaire du quotidien, et mon impression est assez claire : elle prend tout son sens quand on veut gérer un compte depuis son téléphone sans transformer chaque opération en démarche compliquée. Le service couvre les besoins classiques d’une banque en ligne — compte, carte, épargne, crédit, assurance, placement, budget et bourse — avec une approche qui vise surtout la simplicité.
Ce qui m’a intéressé n’est pas seulement la possibilité de consulter son solde. L’application devient utile dans les petits moments où l’on doit vérifier une dépense, suivre un prélèvement, contrôler un virement ou regarder rapidement l’état de son budget. Pour une personne seule, c’est pratique. Pour un foyer, cela demande toutefois une organisation plus attentive, car une application bancaire reste liée aux comptes et aux accès de chaque titulaire.
Une banque mobile pensée pour les usages du foyer
Quand le téléphone devient le point de coordination
Dans une maison, les dépenses ne sont pas toujours séparées de façon nette. Une personne peut payer les courses, l’autre régler l’assurance, puis chacun doit garder une vision correcte de ce qui reste sur le compte. Dans ce contexte, Monabanq peut servir de point de contrôle rapide : je peux imaginer ouvrir l’application après un achat important, vérifier que le montant est bien passé, puis ajuster les dépenses prévues pour la semaine.
Cette utilisation est différente de celle d’un simple portefeuille mobile. Ici, l’intérêt vient de la vue d’ensemble sur la relation bancaire. Le compte, la carte, l’épargne ou un financement sont regroupés dans le même environnement, ce qui évite de jongler entre plusieurs applications spécialisées. Pour un foyer qui préfère centraliser plutôt que multiplier les outils, c’est une vraie qualité.
Je trouve aussi cette approche adaptée aux couples qui veulent parler d’argent à partir d’informations concrètes. Au lieu de se fier à une estimation faite de mémoire, on peut regarder les mouvements et les échéances disponibles dans l’espace bancaire. Cela ne remplace pas une discussion sur les objectifs communs, mais cela rend la coordination plus simple et moins abstraite.
Un scénario réaliste avant la fin du mois
Imaginons un ménage qui vient de payer le loyer, les factures et plusieurs achats alimentaires. L’un des deux adultes reçoit une notification ou pense à consulter son compte avant de faire une commande en ligne. Il peut alors vérifier le solde, regarder les dernières opérations et décider s’il vaut mieux attendre quelques jours avant une dépense non urgente. L’autre personne peut faire la même vérification depuis son propre accès, sans avoir besoin de demander une capture d’écran.
Cette routine paraît banale, mais c’est précisément là que l’application peut être utile. Elle ne sert pas uniquement lors d’un problème ou d’une demande de crédit. Elle accompagne les décisions ordinaires : savoir si une carte a déjà été débitée, repérer une dépense inhabituelle, contrôler une rentrée d’argent ou garder un œil sur une épargne mise de côté.
Mon conseil est de ne pas utiliser l’application comme un tableau de bord consulté au hasard. Pour un foyer, il vaut mieux choisir un moment fixe, par exemple avant les principales dépenses de la semaine, et regarder ensemble les opérations récentes. Cette habitude limite les malentendus et évite de confondre le solde visible avec l’argent réellement disponible après les paiements à venir.
Ce que la centralisation apporte vraiment
Le fait de retrouver plusieurs produits financiers dans la même application est intéressant pour les personnes qui veulent éviter la dispersion. Une banque traditionnelle oblige parfois à passer par différents espaces ou à contacter un conseiller pour des démarches simples. À l’inverse, une application bancaire donne immédiatement une place centrale au suivi du compte.
Monabanq ne se limite donc pas à une carte utilisée pour payer. Son périmètre inclut aussi l’épargne, les placements, la bourse, l’assurance et les crédits. Cela peut être confortable pour quelqu’un qui souhaite faire évoluer sa relation bancaire sans changer d’environnement à chaque étape. En revanche, cette richesse peut aussi donner une impression plus dense à une personne qui cherche seulement un compte courant minimaliste.
J’ai également apprécié l’idée de séparer mentalement les usages : le compte courant pour les dépenses courantes, l’épargne pour les projets, et les autres produits pour des besoins plus spécifiques. Même si l’application rassemble tout au même endroit, cette distinction reste importante. Elle aide à ne pas considérer l’épargne comme une réserve disponible pour chaque achat imprévu.
Installer l’application ne règle pas la question des accès
Dans un usage partagé, la première limite est simple : un téléphone familial n’est pas automatiquement un espace bancaire familial. Chacun doit savoir quel compte il consulte et avec quel accès. Je déconseille donc de laisser une session ouverte sur une tablette ou un mobile utilisé par plusieurs personnes, surtout si l’appareil sert aussi aux enfants ou aux invités.
Le bon réflexe consiste à réserver la consultation bancaire aux titulaires concernés. Si deux adultes doivent suivre un compte commun, ils doivent utiliser leurs accès respectifs et respecter les règles habituelles de sécurité de leur établissement. Il ne faut pas confondre coordination du foyer et partage libre des identifiants.
Cette frontière est importante pour éviter les erreurs. Un enfant peut avoir besoin de comprendre comment fonctionne un budget, mais cela ne signifie pas qu’il doit accéder à l’application bancaire d’un parent. Une personne qui prête son téléphone quelques minutes doit également pouvoir le faire sans exposer son solde, ses opérations ou ses projets financiers.
Une configuration qui demande de la discipline
Je recommande de commencer par un seul objectif : consulter et comprendre le compte principal. Ensuite seulement, on peut intégrer l’épargne, les crédits, l’assurance ou les placements si ces produits sont réellement utilisés. Cette progression évite de se perdre dans les rubriques et permet de repérer plus facilement les informations importantes.
Pour un couple, il est utile de décider à l’avance qui suit les dépenses récurrentes, qui vérifie les mouvements et comment les achats communs sont notés. L’application peut fournir la visibilité nécessaire, mais elle ne décide pas à la place du foyer de la méthode à employer. Une application bancaire n’est pas un gestionnaire de tâches partagé : elle montre les opérations financières, elle ne remplace pas la répartition des responsabilités.
Je conseille aussi de distinguer les dépenses personnelles des dépenses communes dans une note externe ou un budget séparé, plutôt que de supposer que l’application comprendra automatiquement les intentions derrière chaque paiement. Un achat dans un supermarché peut concerner toute la maison, tandis qu’un autre paiement effectué le même jour peut être strictement personnel.
Les limites pour un appareil réellement commun
Monabanq peut accompagner un foyer, mais je ne la choisirais pas comme outil principal si l’objectif est de donner à plusieurs personnes une interface identique, simplifiée et sans séparation des rôles. Une banque en ligne reste conçue autour de comptes, de titulaires et d’opérations sensibles. Cette logique protège mieux les finances qu’un accès indistinct, mais elle demande davantage de clarté entre les membres de la maison.
La différence avec une application de partage de dépenses est révélatrice. Un outil de répartition peut être pratique pour noter qui doit rembourser quoi après un voyage ou un achat commun. Monabanq, elle, sert d’abord à gérer la relation bancaire elle-même. Elle est donc plus pertinente pour consulter des opérations réelles et piloter des produits financiers que pour organiser toutes les petites dettes entre proches.
De la même façon, une application de budget indépendante peut convenir davantage à une famille qui souhaite travailler sur des enveloppes, des objectifs ou des catégories très détaillées. Monabanq reste plus directement connectée à la banque. C’est un avantage pour la fiabilité du suivi, mais pas forcément pour les foyers qui veulent une méthode de planification très personnalisée.
Âge, autonomie et confiance
Avec une classification PEGI 3, l’application appartient à la catégorie d’âge la plus large. Je ne l’interprète pas comme une invitation à laisser un jeune enfant manipuler un compte bancaire. La classification décrit l’accessibilité générale du contenu, pas le niveau de responsabilité nécessaire pour consulter ou utiliser des informations financières.
Dans une famille, je séparerais donc clairement l’éducation au budget et l’accès bancaire. On peut montrer à un adolescent comment prévoir une dépense, comparer un solde à un objectif ou comprendre la différence entre compte courant et épargne, sans lui donner les moyens d’effectuer des opérations sensibles. La confiance doit progresser avec l’âge, la maturité et la compréhension des conséquences.
Pour un jeune adulte qui commence à gérer son argent, l’application peut devenir un support intéressant. Elle rassemble les principales dimensions de la banque dans un même espace et peut aider à prendre l’habitude de vérifier ses opérations. Mais je conseillerais de commencer par des consultations régulières et des objectifs simples, plutôt que de se précipiter vers les placements, la bourse ou le crédit.
Le crédit mérite une attention particulière dans un usage familial. Le fait de pouvoir consulter une offre ou un produit dans le même environnement que son compte courant peut rendre la démarche plus accessible, mais cela ne doit pas réduire la réflexion. Avant de s’engager, il faut examiner le coût total, la durée, la capacité de remboursement et l’impact sur les projets du foyer. L’application facilite l’accès à l’information ; elle ne transforme pas une décision financière en achat ordinaire.
Ce que j’ai trouvé convaincant au quotidien
Le premier point fort est la cohérence de l’ensemble. Le développeur Monabanq propose une expérience centrée sur la banque, et non une collection d’outils sans lien. Pour moi, cette cohérence est particulièrement utile quand on passe d’un besoin à l’autre : vérifier le compte aujourd’hui, réfléchir à l’épargne demain, puis consulter un autre produit plus tard.
Le deuxième avantage concerne la rapidité du contrôle. Une application mobile est plus facile à ouvrir qu’un relevé papier conservé dans un dossier, surtout quand on veut simplement confirmer une opération. Cette disponibilité favorise une meilleure vigilance, à condition de ne pas tomber dans la consultation anxieuse du solde plusieurs fois par jour.
Le troisième intérêt est la possibilité de suivre une relation bancaire complète depuis le même point d’accès. Pour une personne qui ne souhaite pas séparer son compte, son épargne et ses autres besoins financiers entre plusieurs organismes, cette continuité peut peser dans la décision.
Enfin, la présence d’une offre orientée budget peut parler aux utilisateurs qui veulent reprendre progressivement le contrôle de leurs dépenses. Je préfère toutefois une utilisation active : regarder les mouvements, reconnaître les paiements récurrents et fixer une règle de suivi. Le simple fait d’installer l’application ne crée pas une meilleure gestion.
Les frictions à prendre au sérieux
La première friction vient de la nature même de l’application. Plus elle couvre de domaines — compte, épargne, crédit, assurance, placement et bourse — plus elle peut sembler chargée à quelqu’un qui ne veut qu’une vision rapide de son compte. Une personne attirée par une interface extrêmement dépouillée pourrait préférer une solution bancaire plus limitée.
La deuxième concerne la coordination entre plusieurs utilisateurs. L’application peut aider chacun à voir les opérations de son propre côté, mais elle ne supprime pas le besoin de se mettre d’accord sur les dépenses communes. Si les membres du foyer ne partagent pas les mêmes règles, la visibilité supplémentaire ne suffira pas à éviter les désaccords.
La troisième est liée à la sécurité pratique. Un téléphone perdu, un appareil mal protégé ou une session laissée ouverte peuvent exposer des informations sensibles. Je recommande donc un verrouillage sérieux du téléphone, une attention particulière aux notifications visibles sur l’écran et une déconnexion lorsque l’appareil est partagé temporairement.
Je serais également prudent si je cherchais une banque conçue avant tout pour l’investissement avancé. La présence de la bourse et des placements est utile pour centraliser, mais un investisseur exigeant doit comparer les outils, les informations disponibles et le niveau de détail réellement nécessaire à sa stratégie. Pour un usage simple, la centralisation suffit ; pour une activité très spécialisée, une solution dédiée peut être plus adaptée.
Repères concrets avant de choisir
Monabanq est gratuite au téléchargement, ce qui permet de l’essayer sans transformer l’installation en engagement financier immédiat. La banque compte une communauté visible avec une moyenne de 4,4 sur les évaluations, et elle a dépassé les 500 000 installations. Ces repères montrent qu’elle n’est pas un outil confidentiel réservé à quelques utilisateurs.
Elle est disponible depuis le 3 avril 2013, ce qui lui donne une présence longue dans l’univers des applications bancaires mobiles. Pour moi, cette ancienneté est rassurante sur la maturité générale du service, sans être une raison suffisante pour choisir l’application. L’essentiel reste de vérifier si son organisation correspond à la façon dont vous gérez votre argent.
Je la recommande surtout à une personne qui veut une banque en ligne polyvalente, qui consulte régulièrement son compte et qui apprécie l’idée de regrouper plusieurs produits financiers. Elle peut aussi convenir à un couple capable de définir clairement les accès et les responsabilités autour d’un compte commun.
Je la conseillerais moins à quelqu’un qui veut uniquement partager des dépenses avec des proches, à une famille qui cherche un véritable contrôle parental ou à un investisseur qui attend une plateforme spécialisée. Dans ces situations, une application complémentaire ou une autre catégorie de service répondra probablement mieux au besoin précis.
Mon avis pour une utilisation familiale
Après avoir considéré l’usage individuel et le contexte du foyer, je vois Monabanq comme un outil de coordination indirecte. Elle donne à chaque titulaire une meilleure visibilité sur la banque, mais elle ne doit pas être transformée en espace familial sans limites. La bonne méthode consiste à protéger les accès, à séparer les responsabilités et à utiliser les informations visibles pour discuter plus clairement des dépenses.
Son principal mérite est de réunir dans une même expérience les éléments que l’on consulte réellement au fil des mois : compte, carte, épargne et besoins financiers plus larges. Sa principale faiblesse est de demander un peu de méthode dès que plusieurs personnes ou plusieurs objectifs entrent en jeu.
Mon verdict : je recommande Monabanq aux adultes qui veulent une banque mobile polyvalente et lisible, surtout lorsqu’ils sont prêts à organiser proprement les accès et le suivi du foyer. Elle n’est pas un outil de partage universel, ni un remplaçant automatique pour une application de budget familial, mais elle peut devenir une base solide pour suivre les finances courantes sans dépendre d’un ordinateur.
Pour commencer correctement, je ferais une première semaine d’observation : consulter les opérations, repérer les paiements récurrents, distinguer les dépenses communes des dépenses personnelles et décider avec les autres titulaires d’un rythme de vérification. Cette approche permet de juger l’application sur un usage réel plutôt que sur une simple impression de téléchargement.
Les meilleurs aspects de Monabanq - Banque en ligne
Points à retenir concernant Monabanq - Banque en ligne
Vous ne voulez pas lire l’intégralité de l’avis ?
Appuyez sur le bouton Télécharger
FAQ sur Monabanq - Banque en ligne
Qu’est-ce que Monabanq et à quel type de client s’adresse cette banque en ligne ?
Monabanq est une banque en ligne française qui permet de gérer ses comptes depuis une application mobile et un espace client web, sans devoir se rendre en agence. Elle propose généralement des services comme le compte courant, la carte bancaire, l’épargne et certains produits de crédit. Elle peut convenir aux clients recherchant une gestion simple à distance, mais il est important de vérifier les conditions d’éligibilité et les tarifs de l’offre choisie.
L’ouverture d’un compte Monabanq se fait-elle entièrement en ligne ?
L’ouverture d’un compte Monabanq peut être réalisée à distance, directement depuis le site ou l’application, avec un formulaire à compléter et plusieurs justificatifs à transmettre. Une pièce d’identité, un justificatif de domicile et des informations personnelles ou financières peuvent être demandés selon le profil. La validation dépend de l’étude du dossier et des procédures de vérification. Les délais peuvent donc varier d’un demandeur à l’autre.
Quels services peut-on gérer avec l’application Monabanq ?
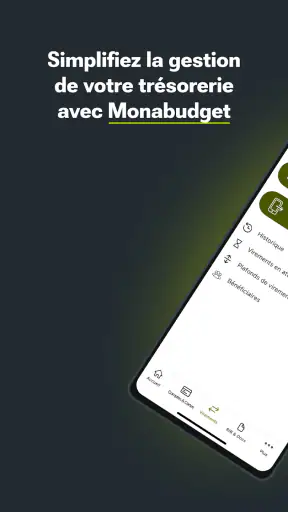
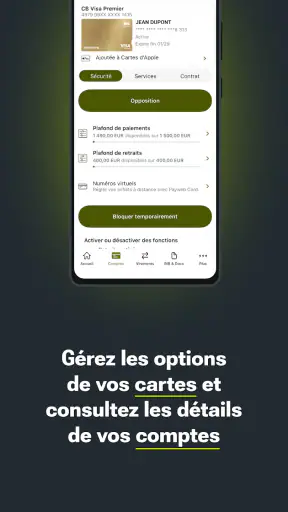
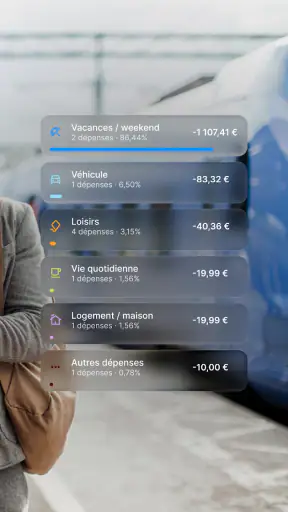
L’application Monabanq permet généralement de consulter le solde et les opérations, suivre les dépenses, effectuer des virements, gérer les bénéficiaires et consulter les relevés. Selon l’offre souscrite, elle peut aussi donner accès à la gestion de la carte bancaire, aux plafonds, aux paiements à distance ou aux outils de sécurité. Avant de télécharger l’application, il est conseillé de vérifier les fonctionnalités disponibles pour votre compte et la version de votre appareil.
Monabanq est-elle une banque gratuite et quels frais faut-il prévoir ?
Monabanq n’est pas nécessairement une banque entièrement gratuite : certaines offres comportent une cotisation mensuelle, tandis que d’autres services peuvent être facturés séparément. Les frais peuvent concerner la carte, les opérations particulières, les retraits, les paiements à l’étranger, les incidents ou certains produits financiers. Les tarifs évoluant selon la formule choisie, il est préférable de consulter la grille tarifaire officielle avant l’ouverture du compte.
L’application Monabanq est-elle sécurisée pour effectuer des opérations bancaires ?
L’application Monabanq utilise des dispositifs de sécurité destinés à protéger l’accès au compte et la validation des opérations, comme l’authentification renforcée, la connexion biométrique lorsqu’elle est compatible et les notifications de transaction. La sécurité dépend aussi des habitudes de l’utilisateur : appareil à jour, code confidentiel non partagé et téléchargement depuis une boutique officielle. En cas de téléphone perdu ou d’activité suspecte, il faut contacter rapidement le service client.












